Einführung Kassenpflicht

Sachstand
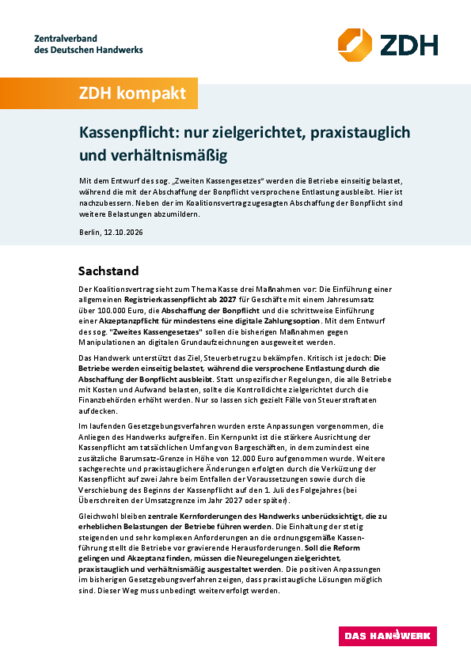
Der Koalitionsvertrag sieht zum Thema Kasse drei Maßnahmen vor: Die Einführung einer allgemeinen Registrierkassenpflicht ab 2027 für Geschäfte mit einem Jahresumsatz über 100.000 Euro, die Abschaffung der Bonpflicht und die schrittweise Einführung einer Akzeptanzpflicht für mindestens eine digitale Zahlungsoption. Mit dem Entwurf des sog. “Zweites Kassengesetzes” sollen die bisherigen Maßnahmen gegen Manipulationen an digitalen Grundaufzeichnungen ausgeweitet werden.
Das Handwerk unterstützt das Ziel, Steuerbetrug zu bekämpfen. Kritisch ist jedoch: Die Betriebe werden einseitig belastet, während die versprochene Entlastung durch die Abschaffung der Bonpflicht ausbleibt. Statt unspezifischer Regelungen, die alle Betriebe mit Kosten und Aufwand belasten, sollte die Kontrolldichte zielgerichtet durch die Finanzbehörden erhöht werden. Nur so lassen sich gezielt Fälle von Steuerstraftaten aufdecken.
Im laufenden Gesetzgebungsverfahren wurden erste Anpassungen vorgenommen, die Anliegen des Handwerks aufgreifen. Ein Kernpunkt ist die stärkere Ausrichtung der Kassenpflicht am tatsächlichen Umfang von Bargeschäften, in dem zumindest eine zusätzliche Barumsatz-Grenze in Höhe von 12.000 Euro aufgenommen wurde. Weitere sachgerechte und praxistauglichere Änderungen erfolgten durch die Verkürzung der Kassenpflicht auf zwei Jahre beim Entfallen der Voraussetzungen sowie durch die Verschiebung des Beginns der Kassenpflicht auf den 1. Juli des Folgejahres (bei Überschreiten der Umsatzgrenze im Jahr 2027 oder später).
Gleichwohl bleiben zentrale Kernforderungen des Handwerks unberücksichtigt, die zu erheblichen Belastungen der Betriebe führen werden. Die Einhaltung der stetig steigenden und sehr komplexen Anforderungen an die ordnungsgemäße Kassenführung stellt die Betriebe vor gravierende Herausforderungen. Soll die Reform gelingen und Akzeptanz finden, müssen die Neuregelungen zielgerichtet, praxistauglich und verhältnismäßig ausgestaltet werden. Die positiven Anpassungen im bisherigen Gesetzgebungsverfahren zeigen, dass praxistaugliche Lösungen möglich sind. Dieser Weg muss unbedingt weiterverfolgt werden.
Was zu tun ist
- Der Koalitionsvertrag sagt sehr klar: “Wir schaffen die Bonpflicht ab.” Dieses eindeutige Versprechen muss umgesetzt werden. Die Bonpflicht ist zur Kontrolle der korrekten Erfassung nicht erforderlich. Die Finanzverwaltung hat ohnehin uneingeschränkten Zugriff auf die entsprechenden Kassendaten und kann diese im Rahmen von unangekündigten Kassen-Nachschauen überprüfen. Notwendig ist die Belegausgabe auf Verlangen – in Papier- oder digitaler Form, wie im ursprünglichen Gesetzentwurf von 2016 vorgesehen. Die Abschaffung der Bonpflicht lässt sich damit leicht umsetzen: Aus der Bonpflicht wird ein Bonrecht.
- Die Umstellung auf eine digitale Belegbereitstellungspflicht verursacht, anders als in den Schätzungen des Erfüllungsaufwandes ausgeführt, erhebliche Investitionskosten, so dass die aus dem Gesetz prognostizierte Entlastungswirkung deutlich geringer ausfallen wird. Zum Beispiel sind bei Neuanschaffungen von Kassensystemen oder bei Aufrüstbarkeit bestehender Kassen Investitionen in Kassenmonitore erforderlich.
- Der im Regierungsentwurf geschätzte Erfüllungsaufwand für die Wirtschaft ist durchweg zu niedrig angesetzt und sollte realitätsgerecht beziffert werden. Zur Entlastung der Betriebe sollte für elektronische Aufzeichnungssysteme eine gesonderte Abschreibungsregelung geschaffen werden.
- Die Kassenpflicht muss – stärker als bisher vorgesehen – am tatsächlichen Umfang der Bargeschäfte ausgerichtet werden, um einen spürbaren Entlastungseffekt zu erzeugen. Im Regierungsentwurf wurde neben der Umsatzgrenze auch eine Bargeldgrenze für die Kassenpflicht aufgenommen. Damit entfällt die Kassenpflicht bei Überschreitung der 100.000 Euro Umsatzgrenze, wenn weniger als 12.000 Euro Barumsätze erzielt werden. Dies ist ein positiver Schritt, greift jedoch für viele Betriebe noch zu kurz.
- Es bedarf klarer, praxistauglicher Ausnahmeregelungen von der Kassenpflicht im Gesetz. Ein Verweis auf spätere Ausnahmen per Rechtsverordnung schafft keine Planungssicherheit.
- Von der vorgesehenen Sanktion bei Verstoß gegen die Belegausgabepflicht sollte abgesehen werden.
- Soweit eine Akzeptanzpflicht für mindestens eine digitale Zahlungsoption eingeführt wird, ist diese mit den Regelungen zur offenen Ladenkasse abzustimmen. Dabei ist sicherzustellen, dass die offene Ladenkasse nicht faktisch abgeschafft wird. Daher sollte diese Maßnahme Teil des vorliegenden Gesetzes werden.